- Entre em contato
- (11) 2221-5613
- comercial@cronos.cnt.br
Reforma Tributária: cooperativas de crédito têm até 31 de outubro para formalizar opção pelo regime específico e enviar relação de associados
Banco Central decreta liquidação extrajudicial da Credipaiva
20 de outubro de 2026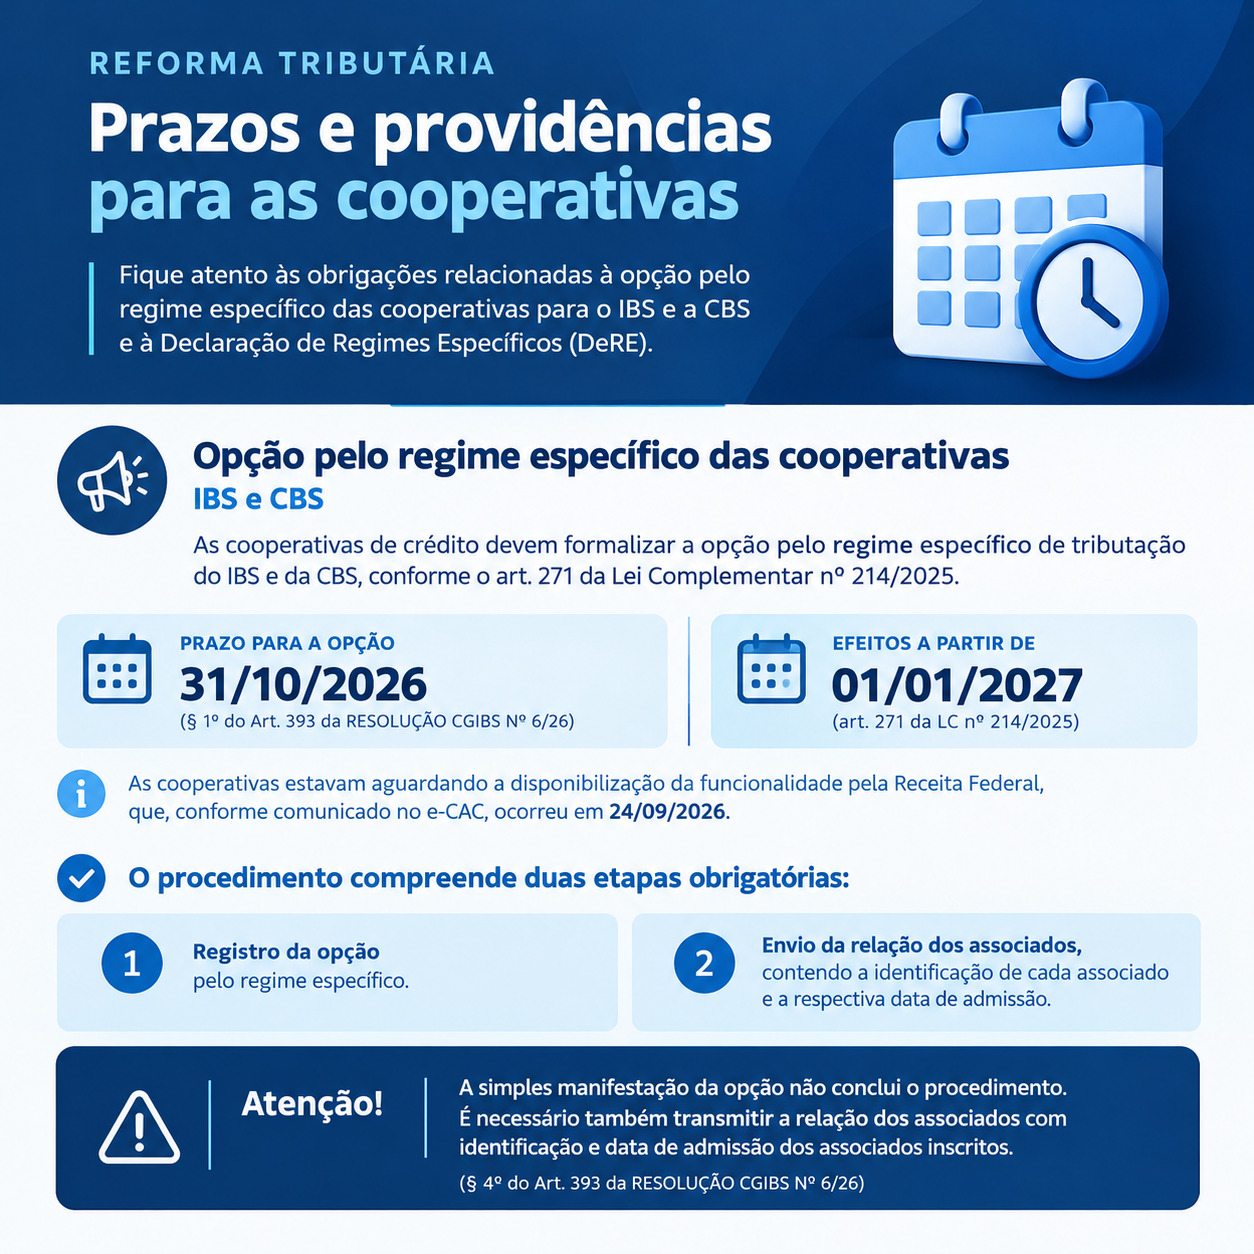
Procedimento exige duas etapas obrigatórias no e-CAC e deve ser concluído para que a opção pelo regime específico do IBS e da CBS produza efeitos a partir de 1º de janeiro de 2027. Cooperativas também devem se preparar para as obrigações da DeRE.
As cooperativas de crédito devem priorizar as providências relacionadas à Reforma Tributária. O prazo de 31 de outubro de 2026 é o limite para formalizar a opção pelo regime específico de tributação do IBS e da CBS e transmitir a relação de associados, conforme previsto na regulamentação aplicável.
A medida é necessária para que a opção produza efeitos a partir de 1º de janeiro de 2027, nos termos do art. 271 da Lei Complementar nº 214/2025 e da regulamentação do Comitê Gestor do IBS.
1. Opção pelo regime específico: duas etapas obrigatórias
A funcionalidade para realizar o procedimento foi disponibilizada pela Receita Federal em 24 de setembro de 2026, conforme comunicado no e-CAC.
Para concluir o procedimento, a cooperativa deverá realizar duas etapas:
Registrar a opção pelo regime específico de tributação do IBS e da CBS.
Transmitir a relação dos associados, contendo a identificação de cada associado e sua respectiva data de admissão.
Atenção: o registro da opção, isoladamente, não conclui o procedimento. O envio da relação de associados também é obrigatório, conforme o art. 393, §§ 1º e 4º, da Resolução CGIBS nº 6/2026.
Por isso, recomenda-se não deixar a transmissão da relação para os últimos dias do prazo, permitindo tempo hábil para conferir os dados cadastrais e verificar o processamento das informações.
2. DeRE: preparação para a primeira escrituração mensal
Além da opção pelo regime específico, as cooperativas devem se organizar para cumprir as obrigações da Declaração de Regimes Específicos (DeRE).
O cronograma prevê, desde 1º de outubro de 2026, a recepção dos eventos de tabela:
D-1001 – Informações do Contribuinte;
D-1011 – Plano Geral de Contas Comentado (PGCC).
Esses eventos devem ser transmitidos e processados com sucesso antes do envio dos eventos periódicos da competência outubro de 2026.
A primeira escrituração mensal deverá ser entregue até 15 de novembro de 2026, observados os eventos aplicáveis à cooperativa, a natureza das operações e as regras do leiaute da DeRE.
3. Providências recomendadas
Diante da proximidade dos prazos, as cooperativas devem priorizar:
Concluir a opção pelo regime específico e transmitir a relação de associados até 31/10/2026;
Conferir a identificação dos associados e as respectivas datas de admissão;
Revisar o PGCC e o enquadramento das contas contábeis;
Validar os sistemas e os procedimentos de geração e transmissão da DeRE; e
Organizar o fechamento contábil e fiscal de outubro para cumprir o prazo de 15/11/2026.
É importante destacar que a opção pelo regime específico do IBS e da CBS e a entrega da DeRE são obrigações distintas. Cada procedimento possui requisitos próprios e deve ser acompanhado separadamente.
A antecipação dessas providências contribui para reduzir riscos de inconsistências cadastrais, falhas de transmissão e pendências no cumprimento das obrigações tributárias relacionadas à Reforma Tributária.